Durante décadas, la bancarización fue una de las metas más esquivas de la política económica colombiana: abrir una cuenta implicaba trámites, cuotas de manejo, saldos mínimos y una sucursal que en muchos municipios del territorio nacional no existía. En menos de diez años, las billeteras digitales cambiaron esa historia: la inclusión financiera alcanza hoy niveles casi universales y el producto financiero más usado por los colombianos no nació en una oficina bancaria, sino en la pantalla de un celular.
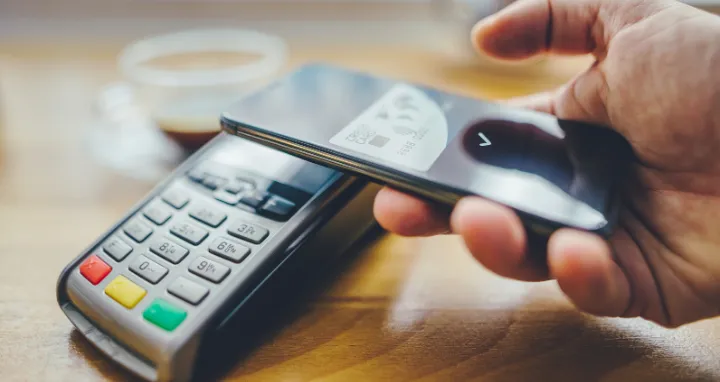
En términos regulatorios, una billetera digital es un depósito de bajo monto: una cuenta simplificada que se abre desde el teléfono en minutos, sin papeleo y generalmente sin costo. Esa simplicidad, sumada a la masificación de los teléfonos inteligentes y al impulso de la pandemia, explica una velocidad de adopción sin precedentes en el país.
Las cifras oficiales respaldan el fenómeno. Según el Reporte de Inclusión Financiera 2024, presentado en 2025 por la Superintendencia Financiera de Colombia y Banca de las Oportunidades, el 96,3 % de los adultos colombianos tenía al menos un producto de depósito o crédito al cierre de 2024. Las cuentas de ahorro llegan al 82,4 % de la población adulta, pero los depósitos de bajo monto, asociados a las billeteras, ya alcanzan el 76,1 %: un producto que hace una década prácticamente no existía está a punto de igualar al que tardó generaciones en masificarse.
El dato más revelador no es el acceso sino el uso. El mismo reporte oficial muestra que el 84,1 % de los depósitos de bajo monto está activo, frente al 66,7 % de las cuentas de ahorro, y análisis de ANIF de 2025 indican que cada usuario de billetera realiza en promedio 92 operaciones al año, casi el doble que las 47,2 de una cuenta de ahorros. Las billeteras no solo se abren: se usan todos los días.
Nequi, lanzada en abril de 2016 como la primera plataforma financiera 100 % digital del país, celebró en 2026 sus diez años con cerca de 28 millones de usuarios, según reportó Infobae, y durante 2025 promedió 550 millones de transacciones al mes, de acuerdo con cifras de la compañía divulgadas por El Colombiano. La revista Semana reveló en 2026 que, de los más de 700.000 colombianos que han recibido crédito en la app, el 31 % nunca había tenido un crédito formal. Daviplata, por su parte, cerró 2024 con 18,5 millones de clientes —56 % mujeres— y para 4,5 millones de personas es su único producto financiero, según el balance de Davivienda recogido por Bloomberg Línea; además, lidera la recepción de remesas en el país, de acuerdo con La República.
Una realidad que hoy es visible con este tipo de productos financieros es que el problema de Colombia nunca fue la falta de demanda por servicios financieros, sino un modelo de oferta que no llegaba a la mayoría. Las billeteras eliminaron las barreras de costo, distancia y papeleo. Y conviene precisar que Nequi y Daviplata nacieron dentro de grupos bancarios: no ganaron las billeteras contra los bancos, ganó un modelo digital centrado en el usuario sobre el modelo de sucursal.
A este ecosistema se sumó Bre-B, el sistema de pagos inmediatos del Banco de la República, en operación desde el 6 de octubre de 2025. Según el balance oficial del emisor, publicado en abril de 2026, en sus primeros seis meses acumuló más de 670 millones de transacciones por más de $105 billones, con 34 millones de usuarios, y convirtió la transferencia inmediata y el pago con código QR en hábitos cotidianos, incluso en los comercios más pequeños.
La digitalización tiene, además, un efecto de enorme valor analítico: está dejando registro de operaciones que antes eran invisibles. En un país donde, según cifras del DANE, el 55,7 % de los ocupados trabajó en la informalidad en 2025 y existen unos 5,1 millones de micronegocios, las ventas de la tienda de barrio o del vendedor ambulante ocurrieron por décadas en efectivo, sin dejar rastro. Eso está cambiando: el estudio Informalidad e Inclusión Financiera en Latinoamérica, del Grupo Credicorp, divulgado en 2024, encontró que el 65 % de los trabajadores informales colombianos ya tiene una billetera móvil, el porcentaje más alto de la región y 35 puntos por encima del promedio latinoamericano.
La consecuencia es inédita: cada pago recibido en una billetera genera una huella transaccional que permite, por primera vez, aproximar el tamaño y el ritmo de flujos económicos que antes solo se estimaban por encuestas, y que se convierte en historial financiero. Daviplata, por ejemplo, conecta a cerca de 1,8 millones de comercios populares —tiendas de barrio, taxistas, vendedores informales y artesanos— y ha otorgado nanocréditos respaldados en ese comportamiento transaccional, según reportó Semana: "hacer visibles a los invisibles", como lo resume Gabriel Santos, presidente del gremio Colombia Fintech.
El reto de la próxima década ya no es abrir cuentas: es convertir el acceso en bienestar financiero. Eso significa llevar crédito formal, ahorro y seguros a quienes hoy solo transfieren, en especial a las MiPymes, que aún financian su operación en efectivo o con mecanismos informales. Ahí se necesitan profesionales capaces de conectar la innovación financiera con la realidad de la empresa colombiana.
Ese es el campo de acción de los profesionales en finanzas de hoy: talento capaz de gestionar riesgos, evaluar modelos fintech, asegurar la información en entornos digitales, interpretar los nuevos datos transaccionales y diseñar estrategias financieras para empresas de todos los tamaños.
En Unisalle, la Escuela de Negocios responde con un portafolio posgradual en finanzas que dialoga con este fenómeno: la Maestría en Finanzas, primera de este nivel a distancia en Colombia, con énfasis en las MiPymes ; la Especialización en Gerencia Financiera, con más de 38 años de trayectoria; y la Especialización en Auditoría Internacional y Aseguramiento de Información, única en el país en integrar estos dos campos.
La bancarización exprés de Colombia ya ocurrió; entenderla, gestionarla y llevarla al siguiente nivel es tarea de profesionales preparados. Conoce la oferta posgradual de la Escuela de Negocios de la Universidad de La Salle.